Ngành giấy bao bì Việt Nam: Sau thanh lọc là chu kỳ đầu tư mới
Thanh lọc xong, giá giấy đã được nâng đỡ – nhưng liệu làn sóng công suất mới có sớm đảo chiều chu kỳ? Tỷ lệ lấp đầy toàn ngành giấy đã lên gần 89%, giá Medium và Testliner cao hơn cùng kỳ, song 3,64 triệu tấn công suất mới đến năm 2030 cùng chi phí nguyên liệu tăng nhanh hơn giá bán đang đặt ra bài toán chọn lọc cho nhà đầu tư.
Nội dung
- Đầu vào: nguyên liệu phụ thuộc nhập khẩu, chi phí tăng nhanh
- Sản xuất: thanh lọc xong, làn sóng công suất mới đang chờ phía trước
- Đầu ra: cầu còn tăng nhưng chậm lại, giá bán đã chững
- Quan điểm của MGI: tích cực có chọn lọc ngắn hạn, thận trọng từ 2027
1. Đầu vào: nguyên liệu phụ thuộc nhập khẩu, chi phí tăng nhanh
Cả hai nguồn nguyên liệu chính của ngành đều lệ thuộc nhập khẩu. Bột giấy nội địa chỉ đáp ứng 27,4% tiêu dùng trong 9T2025, giảm từ 39,3% năm 2022; giấy thu hồi (OCC) nhập khẩu chiếm 40,8% lượng sử dụng, nên giá OCC nhập khẩu vẫn là giá biên của toàn ngành.
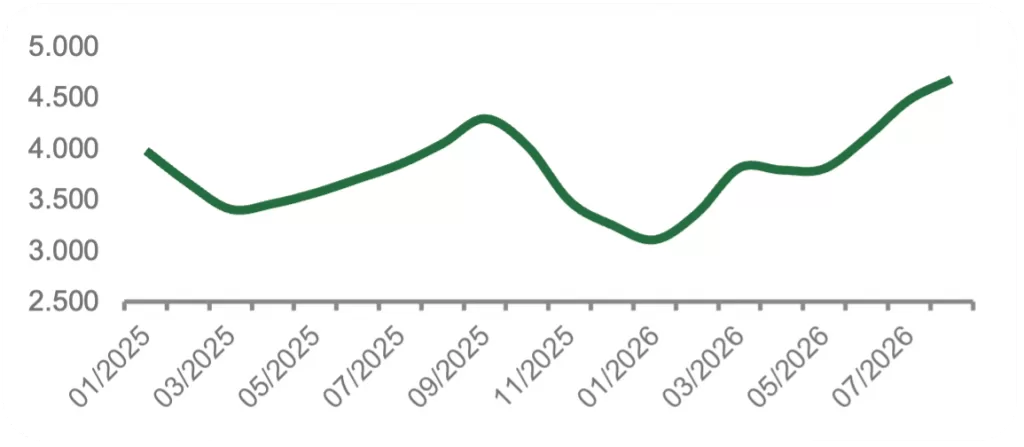
Chi phí đang tăng nhanh hơn giá bán. Giá OCC nhập khẩu từ Mỹ và Nhật Bản tháng 8/2026 đạt 186–188 và 180 USD/tấn, cao hơn 24% và 18% so với đầu năm. OCC nội địa tăng khoảng 50%, từ đáy 3.116 đồng/kg (T1/2026) lên 4.691 đồng/kg (T8/2026). Hai kênh giá tăng đồng pha nên doanh nghiệp khó né áp lực bằng cách chuyển sang nguồn nội địa.
Giá OCC nội địa (giấy phế liệu carton loại 1), T1/2025 – T8/2026 (đồng/kg)
Tỷ giá đi ngang quanh 26.000–26.300 VND/USD trong 2026, vì vậy đà tăng chi phí năm nay chủ yếu đến từ giá OCC chứ không phải tỷ giá. Lợi thế thuộc về doanh nghiệp có mạng lưới thu gom nội địa riêng.
2. Sản xuất: thanh lọc xong, làn sóng công suất mới đang chờ phía trước
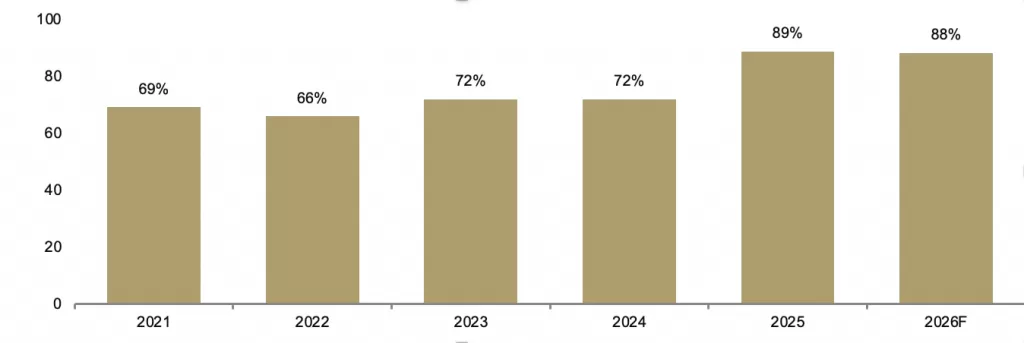
Việc đình chỉ hơn 200 cơ sở tại Bắc Ninh trong 2025, liên quan khoảng 2 triệu tấn/năm công suất danh nghĩa (gồm nhiều loại giấy), đã đưa tỷ lệ lấp đầy toàn ngành giấy từ 72% (2024) lên 88,8% (2025) – mức cao nhất sáu năm. Dư địa tăng sản lượng của nhà máy hiện hữu vì thế gần như cạn; sản lượng giấy bao bì tháng 8/2026 đạt 608,3 nghìn tấn (+28,7% YoY).
Tỷ lệ lấp đầy công suất toàn ngành giấy, 2021 – 2026F (%)
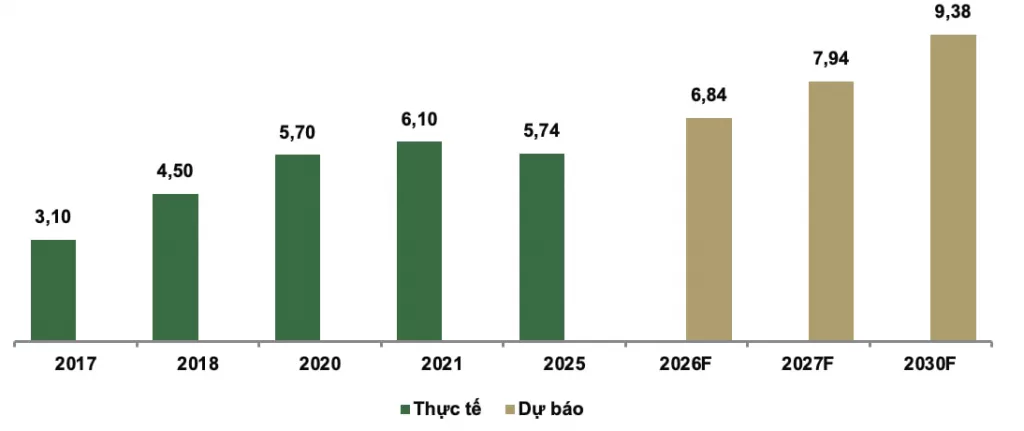
Nhưng nguồn cung mới đã xếp hàng. Theo VPPA, công suất thiết kế giấy bao bì dự kiến tăng từ 5,74 triệu tấn (2025) lên 9,38 triệu tấn/năm (2030), tức thêm 3,64 triệu tấn (+63,4%), dồn vào 2026–2028 với các dự án Cheng Loong GĐ3, Miza PM5, HHP Phú Yên và Giao Long 3. Cần lưu ý một phần mức tăng này là thay thế công suất nhỏ lẻ đã đóng cửa, và nhiều dự án vẫn cần xác minh tiến độ.
Công suất thiết kế giấy bao bì Việt Nam, 2017 – 2030F (triệu tấn/năm)
3. Đầu ra: cầu còn tăng nhưng chậm lại, giá bán đã chững
Tiêu thụ giấy bao bì 6T2026 đạt 3,544 triệu tấn (+6,2% YoY), chậm hơn mức tăng 12,6% của năm 2025. Điện tử là điểm sáng khi kim ngạch xuất khẩu tháng 9/2026 gấp hơn bốn lần nền T9/2023, kéo cầu giấy chất lượng cao. Ngược lại, xuất khẩu giấy yếu: 5T2026 chỉ khoảng 446 nghìn tấn (−36% YoY) và hơn 60% phụ thuộc thị trường Trung Quốc.
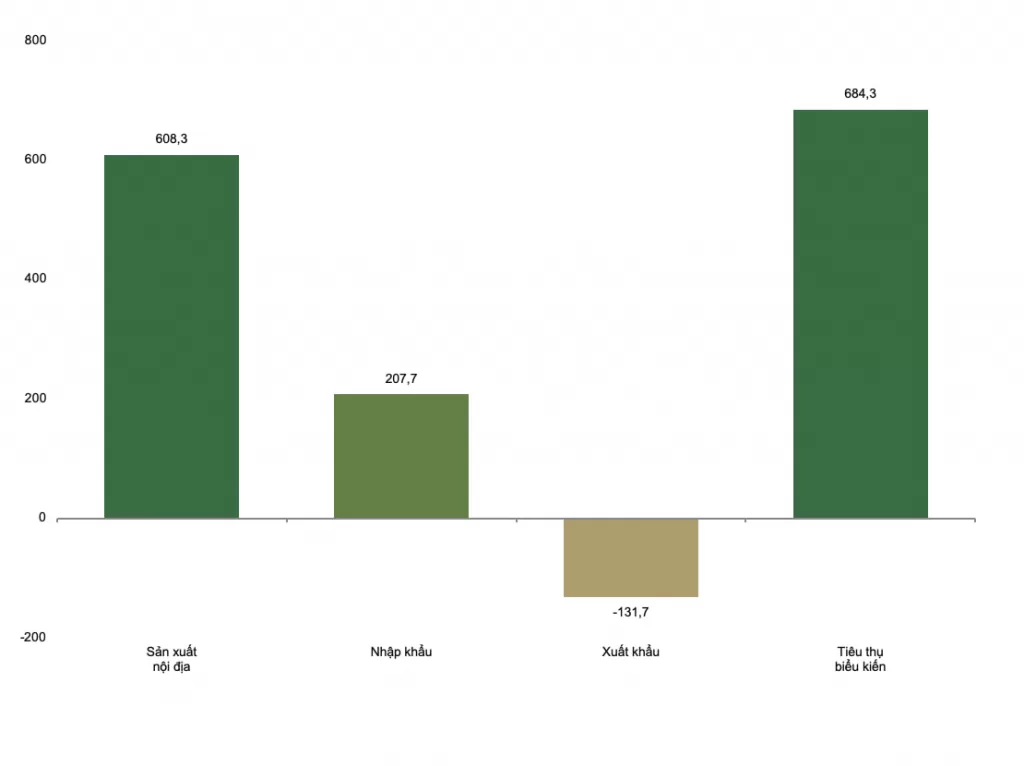
Nghịch lý là Việt Nam vẫn nhập ròng 11,1% trong tháng 8/2026 dù tỷ lệ sử dụng công suất cao. Nguyên nhân nằm ở cơ cấu sản phẩm: khoảng 86% sản lượng nội địa là Testliner và Medium, còn giấy chất lượng cao (Kraftliner, Whitetop) vẫn phải nhập khẩu. Nhập khẩu tăng từ 145,6 nghìn tấn (T6) lên 207,7 nghìn tấn (T8/2026), nhanh hơn cả sản xuất nội địa.
Cân đối cung – cầu giấy bao bì, tháng 8/2026 (nghìn tấn)
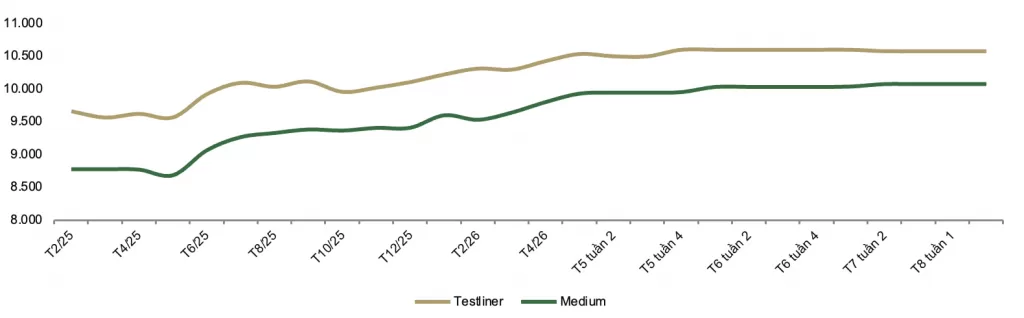
Về giá, Medium đạt 10.074 đồng/kg (+8,76% YoY) và Testliner 10.577 đồng/kg (+4,81% YoY) trong tháng 8/2026, nhưng gần như đi ngang từ tháng 6 (Medium +0,4%, Testliner −0,2%) trong khi OCC nhập khẩu tăng 18–24%. Chênh lệch giữa giá bán và chi phí nguyên liệu vì vậy là chỉ báo cần theo dõi sát nhất.
Giá giấy Medium và Testliner trong nước, T2/2025 – T8/2026 (đồng/kg)
4. Quan điểm của MGI: tích cực có chọn lọc ngắn hạn, thận trọng từ 2027
Ngắn hạn (4Q2026) – tích cực có chọn lọc. Cầu nội địa còn tăng, nguồn cung hiệu dụng hạn chế sau thanh lọc và công suất mới chưa đóng góp sản lượng thương mại đáng kể. Doanh nghiệp có mạng lưới OCC nội địa tốt và cơ cấu nghiêng về giấy chất lượng cao hưởng lợi nhiều nhất.
Trung hạn (2027–2028) – thận trọng. Medium và Testliner phổ thông chịu áp lực khi Giao Long 3, Phú Yên, Miza PM5 cùng gia nhập. Nếu Giao Long 3 chạy thương mại từ 9/2027, nguồn cung mới sẽ dồn vào nửa cuối 2027, đúng lúc nhu cầu thường yếu theo mùa – cửa sổ rủi ro giá rõ nhất. Kraftliner có luận điểm thay thế nhập khẩu, nhưng biên lợi nhuận phụ thuộc giá bột UKP quốc tế và tỷ giá.
Rủi ro cần theo dõi: dư cung 2027–2028; giá OCC, UKP và tỷ giá; phụ thuộc thị trường Trung Quốc; cạnh tranh từ giấy nhập khẩu; chính sách nhập khẩu phế liệu; tiến độ dự án. Quan điểm sẽ tích cực hơn nếu giá OCC đảo chiều giảm trong khi giá bán giữ nền, hoặc dự án 2027 chậm 2–3 quý; tiêu cực hơn nếu các dự án cùng đạt công suất sớm hơn dự kiến hoặc xuất khẩu sang Trung Quốc tiếp tục giảm hai chữ số. Các nhận định mang tính định tính, chưa gắn với mô hình định giá hay khuyến nghị cho từng mã cổ phiếu.
Để xem bản đầy đủ, mời quý nhà đầu tư truy cập phần Báo cáo đầy đủ bên dưới.
https://drive.google.com/file/d/1ijuC7yfbZkxnQ9kFBqXlQ86IcqUzojbw/view?usp=sharing